Себестоимость продукции показывает, сколько обходится бизнесу производство каждой единицы до получения прибыли от её продажи.
Как рассчитать себестоимость продукции и не ошибиться с ценой
26 октября 2026 г.
Условный пример: владелец небольшой кофейни-пекарни сводит месяц. Аренда, зарплаты, сырьё: он сложил всё, поделил на 3 000 выпущенных штук и получил себестоимость 70 ₽. Булочка за 70 ₽ после этого выглядит позицией, которая ничего не приносит, а круассан за 100 ₽ кажется главным источником прибыли. Вывод напрашивается сам: булочки убрать, круассанов печь больше.
Абстрактная «себестоимость 70 ₽» не относится ни к одной из позиций. Если разложить затраты по позициям, картина изменится: булочка даёт 8 ₽ с каждой штуки, а круассан не 30 ₽, а 14 ₽. Ниже разберём, как рассчитать себестоимость продукции по отдельным позициям.
Зачем бизнесу знать себестоимость
От этой цифры зависят:
- Цена. Если цена ниже переменных затрат на единицу, каждая продажа увеличивает убыток, как бы ни росла выручка. Если цена выше переменных затрат, но ниже полной себестоимости, продажа покрывает лишь часть косвенных затрат, и прибыли нет.
- Ассортимент. Расчёт по позициям показывает, какие позиции приносят деньги, а какие работают в ноль или в минус.
- Точка безубыточности. Зная постоянные затраты и вклад позиции, можно понять, сколько нужно продать, чтобы выйти в ноль.
- Контроль затрат. Когда видна структура себестоимости, понятно, на какой статье растут расходы, и бюджет строится по фактам.
Прямые и косвенные затраты: из чего складывается себестоимость
Себестоимость включает все затраты, которые бизнес несёт, чтобы выпустить продукт или оказать услугу. Для расчёта их делят на две группы.
- Прямые затраты относятся к конкретной позиции: сырьё, зарплата сотрудника (с взносами), который работает именно на ней.
- Косвенные затраты общие для нескольких позиций: аренда, коммунальные платежи, амортизация оборудования. На одну штуку их не измерить, поэтому их распределяют по правилу.
Так устроена калькуляция себестоимости продукции. Полная себестоимость позиции складывается из прямых затрат и доли косвенных расходов. Себестоимость единицы получается делением полной себестоимости на количество единиц. Долю косвенных находят через ставку: косвенные затраты делят на базу (часы работы, прямая зарплата, выручка).
Какие данные подготовить для расчёта
Расчёт себестоимости продукции начинается со сбора данных за период, обычно за месяц.
- Выпишите все затраты по статьям: сырьё, зарплаты, аренда, коммунальные платежи, амортизация.
- Отметьте, какие статьи относятся к одной позиции напрямую, а какие общие.
- Посчитайте выпуск по каждой позиции в штуках, килограммах или часах услуги.
- Выберите базу распределения и убедитесь, что по ней есть данные по каждой позиции.
Когда эти четыре шага сделаны, сам расчёт занимает несколько строк.
Как рассчитать себестоимость продукции: пример по шагам
Допустим, пекарня за месяц выпустила 1 000 круассанов и 2 000 булочек, всего 3 000 штук.
- Прямые затраты. Круассаны: сырьё 30 000 ₽ + зарплата пекаря с взносами 20 000 ₽ = 50 000 ₽. Булочки: сырьё 40 000 ₽ + зарплата 30 000 ₽ = 70 000 ₽.
- Косвенные затраты: аренда 60 000 ₽ + амортизация печи 6 000 ₽ + коммунальные платежи 24 000 ₽ = 90 000 ₽.
- База распределения: прямая зарплата, 20 000 + 30 000 = 50 000 ₽. Ставка: 90 000 / 50 000 = 1,8 ₽ на каждый рубль зарплаты.
- Косвенные по позициям. Круассаны: 20 000 × 1,8 = 36 000 ₽. Булочки: 30 000 × 1,8 = 54 000 ₽. В сумме снова 90 000 ₽.
- Полная себестоимость. Круассаны: 50 000 + 36 000 = 86 000 ₽, или 86 ₽ за штуку. Булочки: 70 000 + 54 000 = 124 000 ₽, или 62 ₽ за штуку. Всего 210 000 ₽.
| Показатель | Круассаны | Булочки |
| Выпущено, шт. | 1 000 | 2 000 |
| Прямые затраты, ₽ | 50 000 | 70 000 |
| Косвенные затраты, ₽ | 36 000 | 54 000 |
| Полная себестоимость, ₽ | 86 000 | 124 000 |
| Себестоимость штуки, ₽ | 86 | 62 |
| Цена, ₽ | 100 | 70 |
| Маржа на штуку после распределения косвенных, ₽ | 14 | 8 |
| Маржа от цены, % | 14% | около 11,4% |
Если маржа на штуку близка к нулю, позиция работает на пределе, и ей нужна проверка цены или затрат.
Что скрывает «средняя» себестоимость
Средняя себестоимость стирает различия между позициями.
Вернёмся к 70 ₽ из начала статьи: (86 000 + 124 000) / 3 000 = 70 ₽. При такой цифре булочка за 70 ₽ показывает маржу 0 ₽, а круассан 30 ₽. По позициям маржа булочки 8 ₽, круассана 14 ₽. Если смотреть только на среднюю себестоимость, булочку хочется снять с продажи, хотя за месяц она приносит 8 × 2 000 = 16 000 ₽, а круассан 14 × 1 000 = 14 000 ₽.
Возразят, что у малого бизнеса нет времени считать себестоимость каждой позиции, а для кофейни с двумя позициями среднего значения достаточно. Это зависит от того, насколько различаются позиции. Чем разнороднее они по трудоёмкости и сырью, тем сильнее искажение.
Если продукт один, «средняя» себестоимость и есть реальная. Расчёт для каждой позиции нужен, когда их больше одной и затраты на них заметно различаются.
Как база распределения влияет на себестоимость
В нашем примере мы распределили общие расходы между круассанами и булочками пропорционально затратам на оплату труда. Но результат был бы другим, если бы мы выбрали другую базу.
Например, можно разделить все косвенные расходы поровну между выпущенными изделиями. Всего пекарня изготовила 3 000 круассанов и булочек, а общие расходы составили 90 000 рублей. Значит, на каждое изделие приходится 30 рублей.
При таком подходе себестоимость круассана составит 80 рублей: 50 рублей прямых затрат и 30 рублей косвенных. Себестоимость булочки — 65 рублей: 35 рублей прямых затрат и 30 рублей косвенных.
Сравним результаты двух способов расчёта.
| Показатель | По затратам на оплату труда | По количеству изделий |
| Себестоимость круассана | 86 ₽ | 80 ₽ |
| Себестоимость булочки | 62 ₽ | 65 ₽ |
| Разница между ценой и себестоимостью круассана | 14 ₽ | 20 ₽ |
| Разница между ценой и себестоимостью булочки | 8 ₽ | 5 ₽ |
Общие расходы пекарни не изменились, но распределились между товарами иначе. Поэтому и оценка себестоимости каждого продукта оказалась разной.
Какой способ точнее? Зависит от того, на что пекарня действительно тратит ресурсы. Если круассаны требуют больше времени пекаря и работы оборудования, распределять расходы поровну на каждое изделие было бы не совсем корректно.
Для разных видов затрат могут подходить разные базы: расходы на оборудование можно распределять по времени его использования, аренду производственных помещений — по занимаемой площади, а общие расходы на персонал — по трудозатратам.
Для небольшого бизнеса проще начать с одной базы, которая лучше всего отражает структуру расходов. Если себестоимость отдельных товаров сильно меняется в зависимости от выбранного способа, расчёт стоит уточнить.
Как использовать себестоимость при установлении цен
Когда известна себестоимость каждого товара, можно сравнить её с ценой продажи и оценить, сколько остаётся после покрытия учтённых затрат.
Вернёмся к первоначальному расчёту. Себестоимость круассана составляет 86 рублей при цене 100 рублей, а булочки — 62 рубля при цене 70 рублей. Разница составляет 14 и 8 рублей соответственно.
На первый взгляд, круассан выгоднее. Однако за месяц пекарня продаёт вдвое больше булочек. Поэтому суммарная разница между выручкой и распределёнными затратами составляет:
- Круассаны: 14 × 1 000 = 14 000 ₽.
- Булочки: 8 × 2 000 = 16 000 ₽.
Получается, что булочки, несмотря на меньшую разницу с ценой одного изделия, дают больший результат за месяц.
Но прежде чем менять цены или ассортимент, учтите: часть расходов пекарня продолжит нести, даже если перестанет выпускать какой-то продукт.
Например, отказ от булочек сократит затраты на ингредиенты и, возможно, часть расходов на оплату труда. Однако аренда помещения от этого не уменьшится, а печь не перестанет требовать обслуживания.
Поэтому отрицательная разница между ценой и полной себестоимостью ещё не означает, что товар нужно снимать с продажи. Сначала стоит определить, какие расходы исчезнут вместе с ним и сколько денег он приносит для покрытия остальных затрат.
Для этого используют показатель маржинального дохода — разницу между выручкой и переменными затратами. Он помогает оценить вклад каждого товара в покрытие постоянных расходов и рассчитать точку безубыточности.
При пересмотре цен полезно учитывать не только себестоимость, но и спрос, цены конкурентов и ожидаемый объём продаж. Повышение цены не всегда увеличивает прибыль: если покупатели начнут реже приобретать товар, результат может оказаться обратным.
Какие ошибки возникают при расчёте себестоимости
Даже правильно выбранная формула не поможет, если в исходных данных есть ошибки. Чаще всего предприниматели сталкиваются со следующими ситуациями.
- Не учитывают общие расходы. В расчёт включают стоимость материалов и оплату труда, но забывают про аренду, коммунальные платежи и оборудование. В результате себестоимость оказывается заниженной.
- Не учитывают собственный труд. Если владелец бизнеса сам занимается производством, его работа тоже имеет стоимость. Без её учёта трудно понять, насколько бизнес будет прибыльным, если потребуется нанять сотрудника.
- Забывают о браке и потерях. На испорченные изделия тоже расходуются материалы и рабочее время. Эти затраты нужно учитывать при расчёте себестоимости годной продукции.
- Неправильно распределяют косвенные затраты. Например, делят расходы на оборудование поровну между товарами, хотя одни требуют значительно больше времени обработки, чем другие.
- Редко обновляют расчёты. Стоимость сырья, аренды и оплаты труда меняется. Если продолжать использовать себестоимость, рассчитанную полгода назад, решения о ценах могут опираться на устаревшие данные.
Чтобы избежать этих ошибок, достаточно регулярно сверять расходы с учётными данными и обновлять расчёты при заметных изменениях затрат.
Как вести расчёт себестоимости в таблице VK WorkSpace
Если компания выпускает несколько видов продукции, удобнее рассчитывать себестоимость в электронной таблице. Она позволит собрать расходы по каждой позиции, настроить формулы и обновлять результаты при изменении цен.
Создать такую таблицу можно в Документах VK WorkSpace. Примеры формул для денежных расчётов есть в статье блога про формулы в редакторе таблиц.
Для начала достаточно подготовить таблицу расчёта себестоимости: указать название товара, объём выпуска, прямые и косвенные затраты, себестоимость единицы и цену продажи. По формулам таблица будет рассчитывать полную себестоимость и разницу между ней и ценой.
Если над расчётом работают несколько человек, они могут вести его в одном документе. Например, руководитель производства обновляет данные о расходе материалов, финансист — об общих затратах, а владелец бизнеса использует результаты для принятия решений о ценах. Так не придётся вручную собирать несколько версий таблицы и выяснять, в какой из них актуальные данные.
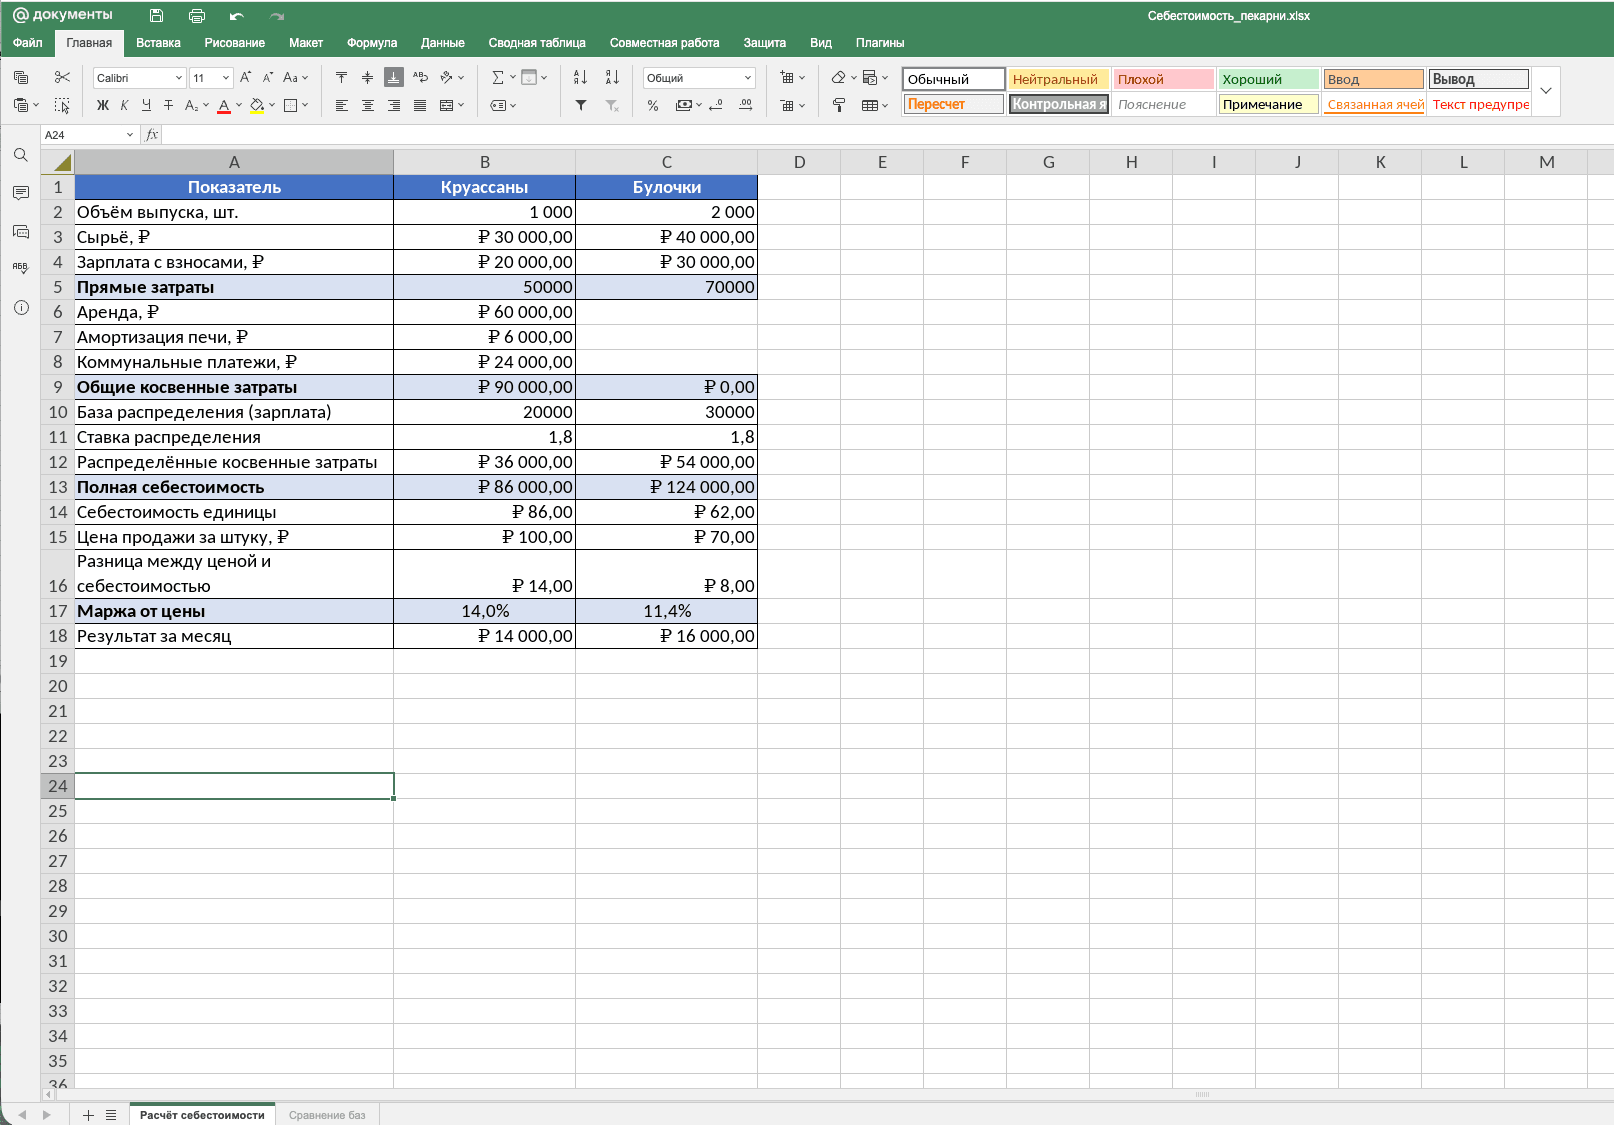
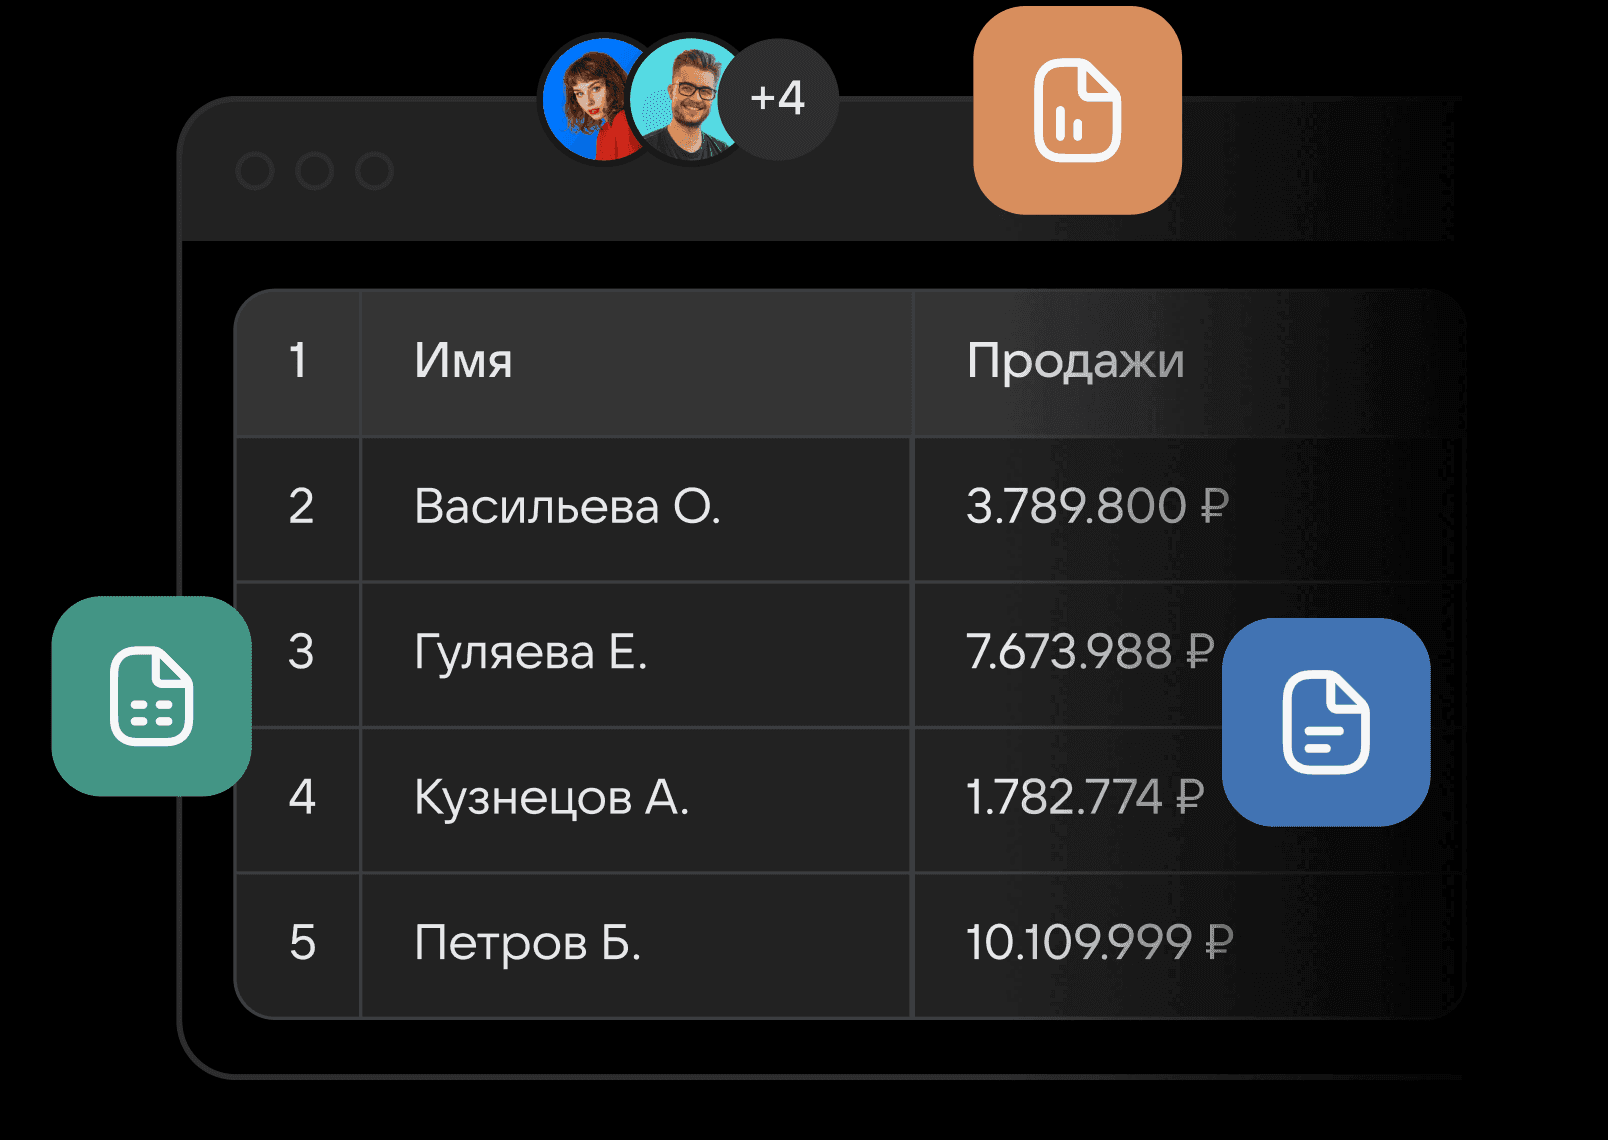
Пример расчета себестоимости пекарни в таблице VK WorkSpace
Протестируйте Документы и другие сервисы VK WorkSpace
Пробный период — 14 дней за 1 ₽.
Что важно для бухгалтерского учёта
Описанный в статье способ расчёта предназначен прежде всего для управления бизнесом. Он помогает сравнивать товары, оценивать затраты и принимать решения о ценах.
Для бухгалтерской отчётности действуют отдельные правила признания и учёта расходов. Поэтому управленческая себестоимость может отличаться от бухгалтерской и налоговой.
В 2026 году учёт расходов организаций регулируется ПБУ 10/99 «Расходы организации».
С 2027 года ПБУ 10/99 заменит ФСБУ 10/2026 «Расходы», утверждённый приказом Минфина России от 24 апреля 2026 года № 53н. ФСБУ 10/2026 применяется начиная с бухгалтерской отчётности за 2027 год. Досрочное применение не предусмотрено.
Важно знать
При подготовке обязательной отчётности необходимо руководствоваться действующими стандартами бухгалтерского учёта, а управленческий расчёт себестоимости использовать для внутренних решений.
Главное
Средняя себестоимость удобна, когда бизнес выпускает один продукт или несколько практически одинаковых изделий. Если товары различаются по составу, трудоёмкости и объёму производства, лучше рассчитывать себестоимость каждого отдельно.
Для начала соберите прямые затраты по позициям, распределите общие расходы по подходящей базе и разделите полученную сумму на количество выпущенных изделий.
Когда расчёт готов, сравните маржу позиций на штуку и за месяц. А прежде чем менять цены или отказываться от отдельных позиций, проверьте, как решение повлияет на общие расходы и результат бизнеса.
Узнайте больше о Документах VK WorkSpace
Оставьте заявку в форме ниже. Проведем бесплатное демо и расскажем о возможностях инструментов
Почитать по теме
21 октября
Miro ушел из России. Куда бесплатно перенести доски

19 октября
Как настроить резервный почтовый сервис: пошаговая инструкция
7 августа